Noticias de Vivienda e Hipotecas

Tasas de hipoteca caen a mínimos de dos semanas según Mortgage News Daily el 9 de octubre
Mortgage News Daily reportó que la hipoteca de 30 años bajó a 7.48%. Es la lectura más baja desde el 25 de septiembre, aunque sigue por encima de los niveles de agosto.

HUD confirma caída de préstamos FHA para residentes no permanentes de 6% a casi cero
Datos de ICE muestran que préstamos FHA a residentes no permanentes cayeron de 5.8% a 0.1% tras políticas de HUD. Fannie Mae y Freddie Mac mantienen opciones convencionales.

Tasas de hipoteca suben a 7.40% según Freddie Mac el 8 de octubre de 2026
Freddie Mac reportó que la hipoteca de 30 años fijo promedió 7.40% la semana del 8 de octubre, un aumento de 12 puntos básicos desde la semana anterior.
Lo Último
Análisis y noticias que afectan tu camino a la casa propia
Tasas de hipoteca caen a mínimos de dos semanas según Mortgage News Daily el 9 de octubre
Mortgage News Daily reportó que la hipoteca de 30 años bajó a 7.48%. Es la lectura más baja desde el 25 de septiembre, aunque sigue por encima de los niveles de agosto.
HUD confirma caída de préstamos FHA para residentes no permanentes de 6% a casi cero
Datos de ICE muestran que préstamos FHA a residentes no permanentes cayeron de 5.8% a 0.1% tras políticas de HUD. Fannie Mae y Freddie Mac mantienen opciones convencionales.
Tasas de hipoteca suben a 7.40% según Freddie Mac el 8 de octubre de 2026
Freddie Mac reportó que la hipoteca de 30 años fijo promedió 7.40% la semana del 8 de octubre, un aumento de 12 puntos básicos desde la semana anterior.
Más Análisis

HUD anuncia plan para modernizar viviendas prefabricadas y ampliar opciones asequibles
El Next Generation Manufactured Housing Action Plan elimina el requisito de chasis permanente. HUD busca aumentar la oferta de vivienda factory-built para primeros compradores.

¿Cuánto necesitas ganar para comprar una casa con tasas de 7.56% en octubre 2026?
Con tasas de 7.56% para 30 años según Mortgage News Daily, comprar una casa de $434,100 exige ingresos anuales de aproximadamente $155,000 con préstamo FHA.

Tasas de hipoteca bajan levemente el 6 de octubre pero permanecen cerca de máximos de 2003
Mortgage News Daily reportó que las tasas cayeron ligeramente el 6 de octubre. El nivel de 7.56% para 30 años sigue siendo uno de los más altos en 23 años.

Precios de vivienda suben 2.6% según FHFA en julio 2026, pero no alcanzan la inflación
El índice FHFA reportó un aumento de 2.6% interanual en julio. Case-Shiller confirmó 1.9% anual. Los precios suben menos que la inflación general de 3.4%.

Pulso del mercado a principios de octubre 2026: tasas en 7.28%, aplicaciones hunden y constructores ofrecen más incentivos
Freddie Mac reportó que la hipoteca de 30 años subió a 7.28%. La MBA confirmó que las solicitudes cayeron 6% y los constructores aumentaron los incentivos al 66%.

Tasas de hipoteca alcanzan 7.60% el 30 de septiembre de 2026 pese a datos de inflación más bajos
Mortgage News Daily reportó que la hipoteca de 30 años fijo llegó a 7.60% el 30 de septiembre. Los datos de PCE mostraron inflación menor, pero los bonos no reaccionaron positivamente.

HUD y USDA firman acuerdo histórico para coordinar programas de vivienda rural
El memorando de entendimiento busca eliminar barreras regulatorias entre programas de vivienda rural. La ley 21st Century ROAD to Housing Act autorizó la coordinación.

Ventas de viviendas nuevas repuntan 6.4% en agosto 2026 según la Oficina del Censo
Las ventas de casas unifamiliares nuevas alcanzaron 684,000 unidades anualizadas. El repunte devuelve al mercado al rango histórico tras la caída de julio.

Solicitudes de hipotecas caen 1.5% en septiembre mientras tasas superan 7% según MBA
La Mortgage Bankers Association reportó una caída de 1.5% en solicitudes totales. La tasa de 30 años fijo alcanzó 7.12%, el nivel más alto desde mayo de 2024.

Tasas de hipoteca superan 7% por primera vez desde mayo de 2025: Freddie Mac reporta 7.03%
La hipoteca de 30 años promedió 7.03% la semana del 24 de septiembre, un salto de 8 puntos básicos en siete días. La de 15 años subió a 6.42%. Es el nivel más alto en 16 meses.

Confianza de constructores cae a mínimo de tres años en septiembre 2026: más incentivos y rebajas de precio para compradores
El índice HMI de NAHB bajó tres puntos a 32 en septiembre. El 66% de constructores ofrecen incentivos y el 38% aplicó rebajas de precio.

Permutas de vivienda repuntan 0.3% en agosto 2026: Sur y Oeste lideran la recuperación
NAR reportó que el índice de permutas subió 0.3% en agosto. El Sur creció 2.3% y el Oeste 3.0%, regiones con gran población latina.

Construcción unifamiliar repunta 7.6% en agosto 2026 mientras permisos de construcción caen
Los inicios de casas unifamiliares subieron a 918,000 unidades en agosto, un repunte de 7.6% respecto a julio. Los permisos de construcción bajaron 2.7% y las terminaciones cayeron 11.9%.

Tasas de hipoteca saltan a 6.95% la semana del 17 de septiembre de 2026 según Freddie Mac
La hipoteca de 30 años promedió 6.95%, un repunte de 19 puntos básicos en una semana. La de 15 años subió a 6.26%. Es uno de los niveles más altos del año.

Inicios de construcción caen 2.6% en agosto 2026 según la Oficina del Censo
Los inicios de viviendas privadas alcanzaron 1,275,000 unidades en agosto. La cifra bajó desde los 1,309,000 de julio revisado.

NAHREP publica el Reporte de Riqueza Hispana 2026: latinos lideran el crecimiento en propiedad y negocios, pero políticas de Washington amenazan el avance
El informe anual de NAHREP y Hispanic Wealth Project revela que latinos impulsaron el crecimiento de propiedad y negocios en 2025. La pregunta central es si ese avance sobrevivirá a las políticas migratorias actuales.

Tasas de hipoteca suben a 6.90% el 14 de septiembre según Wall Street Journal: ¿qué significa para compradores latinos?
La hipoteca de 30 años alcanzó 6.90% el 14 de septiembre de 2026 según datos de Mortgage News Daily. Es el segundo repunte importante del mes tras la caída a 6.58% a finales de julio.

Ventas de viviendas existentes caen a 3.98 millones en agosto 2026: inventario alcanza máximo de más de una década
NAR reportó que las ventas de casas usadas cayeron 2.0% en agosto a 3.98 millones anualizadas. El inventario subió a 1.62 millones de unidades, el nivel más alto desde noviembre de 2019.

Pulso del mercado a mediados de septiembre 2026: tasas en 7.12%, inventario en máximos y precios que siguen subiendo
Síntesis de datos de mediados de septiembre 2026: tasas hipotecarias tocan 7.12% en datos diarios, ventas de casas usadas caen por debajo de 4 millones y el inventario alcanza su nivel más alto en más de diez años.

Volatilidad de tasas en septiembre 2026: tres lecturas para compradores latinos
Las tasas oscilaron entre 6.58% y 6.97% en las primeras dos semanas de septiembre. El inventario de casas nuevas sigue favoreciendo a compradores con 9.6 meses de suministro.
Tasas de hipoteca suben a 6.71% la semana del 10 de septiembre de 2026 según Freddie Mac
La hipoteca de 30 años promedió 6.71% la semana del 10 de septiembre. La demanda de compra se mantiene estable a pesar del alza de 5 puntos básicos.

Tasas de hipoteca repuntan a 6.97% tras anuncio de recompra del Tesoro: el nivel más alto desde mayo de 2025
Mortgage News Daily reportó que la tasa de 30 años alcanzó 6.97% el 9 de septiembre. El programa de recompra del Tesoro fue menor de lo esperado, empujando tasas a máximos de 16 meses.
Tres datos de septiembre 2026 que definen el mercado para compradores latinos
Tasas en 6.71%, inventario de casas nuevas en 9.6 meses y precios que crecen a 2.2% anual. El mercado ofrece ventanas reales para primeros compradores.
Tasas de hipoteca caen tras señales de la Reserva Federal sobre posible pausa en alzas
Las tasas bajaron a los niveles más bajos de la semana el 3 de septiembre tras comentarios del gobernador Chris Waller. El informe de empleo de septiembre y datos de inflación definirán la tendencia.
HUD limita responsabilidad legal en construcción de viviendas para reducir costos de compra
HUD rescindió una guía que permitía demandas sin límite de tiempo contra constructores por violaciones de diseño. En cinco años se impusieron $110 millones en reparaciones a propietarios.
Ventas de casas nuevas caen a 607,000 unidades en julio 2026: precio mediano baja a $393,800
HUD y el Censo reportaron que las ventas de casas nuevas cayeron 10.5% en julio. El precio mediano bajó a $393,800 y el inventario subió a 9.6 meses de suministro, favoreciendo a compradores.
¿Cuánto necesitas ganar para comprar una casa de $434,100 con tasas en 6.66%?
El precio mediano de casas usadas en julio fue $434,100 según NAR. Con tasas de 6.66% y un préstamo FHA al 3.5%, necesitas ingresos anuales de aproximadamente $135,000-$145,000.
¿Refinanciar tu hipoteca ahora? El análisis para quienes compraron entre 2023 y 2024
Con tasas de 6.66% en agosto 2026, miles de propietarios que compraron a 7.5% o más en 2023-2024 están evaluando refinanciar. El ahorro mensual puede superar los $150, pero los costos de cierre exigen cálculo.
Tasas de hipoteca se mantienen en 6.66% la semana del 27 de agosto de 2026 según Freddie Mac
La hipoteca de 30 años promedió 6.66% al 27 de agosto, apenas un punto base arriba de la semana anterior. Freddie Mac señala que más inventario y crecimiento más lento de precios crean un mercado más equilibrado.
HUD rescinde declaración sobre programas de crédito especial que podría afectar a compradores latinos
Siete agencias federales retiraron una declaración de 2022 que alentaba a prestamistas a crear programas de crédito especial para grupos específicos. La medida elimina una herramienta usada por algunos programas de asistencia.
CFPB y DOJ retiran declaración conjunta sobre préstamos para prestatarios no ciudadanos
Las agencias retiraron una declaración de 2023 que vinculaba el estatus migratorio con posibles violaciones a la Ley de Igualdad de Oportunidades de Crédito. Los prestamistas ahora tienen mayor claridad legal.
Tasas de hipoteca bajan a 6.65% la semana del 20 de agosto de 2026 según Freddie Mac
La tasa promedio para préstamos a 30 años cayó a 6.65%, dos puntos base abajo de la semana anterior. La tasa a 15 años se mantuvo en 5.95%.

Fannie Mae revisa su forecast al alza: tasas de 6.8% hasta mediados de 2027 y precios de vivienda que podrían caer por primera vez
Fannie Mae proyecta que la hipoteca de 30 años se quedará en 6.8% hasta mediados de 2027. Además, predice caídas en los precios de vivienda: -1.5% en 2026 y -2.0% en 2027.
Inicios de construcción caen 12.4% en julio 2026 tras el repunte récord de junio
La Oficina del Censo reportó 1,239,000 inicios de viviendas en julio 2026, una caída de 12.4% desde junio. El dato sigue por encima del promedio histórico.
Mercado de casas nuevas favorece a compradores latinos con 9.2 meses de inventario e incentivos de constructores
El inventario de casas nuevas alcanzó 9.2 meses de suministro en junio 2026. Los constructores ofrecen tasas reducidas y costos de cierre cubiertos para competir.
Permutas de vivienda caen 2.3% en julio 2026, el nivel más bajo desde enero
El índice de permutas de NAR bajó 2.3% en julio respecto a junio. Las firmas de contrato cayeron en las cuatro regiones del país. Solo el Medio Oeste mostró alza interanual.
Tasas de hipoteca bajan a 6.67% la semana del 13 de agosto de 2026 según Freddie Mac
La hipoteca de 30 años promedió 6.67% al 13 de agosto, dos puntos básicos menos que la semana anterior. La de 15 años bajó a 5.96%.
CFPB publica datos HMDA 2025: 4,768 instituciones reportan solicitudes de préstamo hipotecario
El CFPB liberó los datos HMDA de 2025 el 14 de agosto. El registro incluye aplicaciones de préstamo por raza y etnicidad, clave para entender el acceso a hipotecas de la comunidad latina.
Verano 2026: cinco señales de que el mercado de vivienda favorece a compradores latinos
El mercado de vivienda de agosto 2026 muestra señales favorables. Tasas en 6.69%, inventario creciente y precios que crecen a la mitad del ritmo de 2021.
Ventas de viviendas existentes bajan 1.7% en julio 2026 con precio mediano de $434,100
Las ventas de casas usadas cayeron 1.7% en julio respecto a junio, pero subieron 0.7% interanual. El precio mediano alcanzó $434,100, el mes 37 consecutivo de alza.
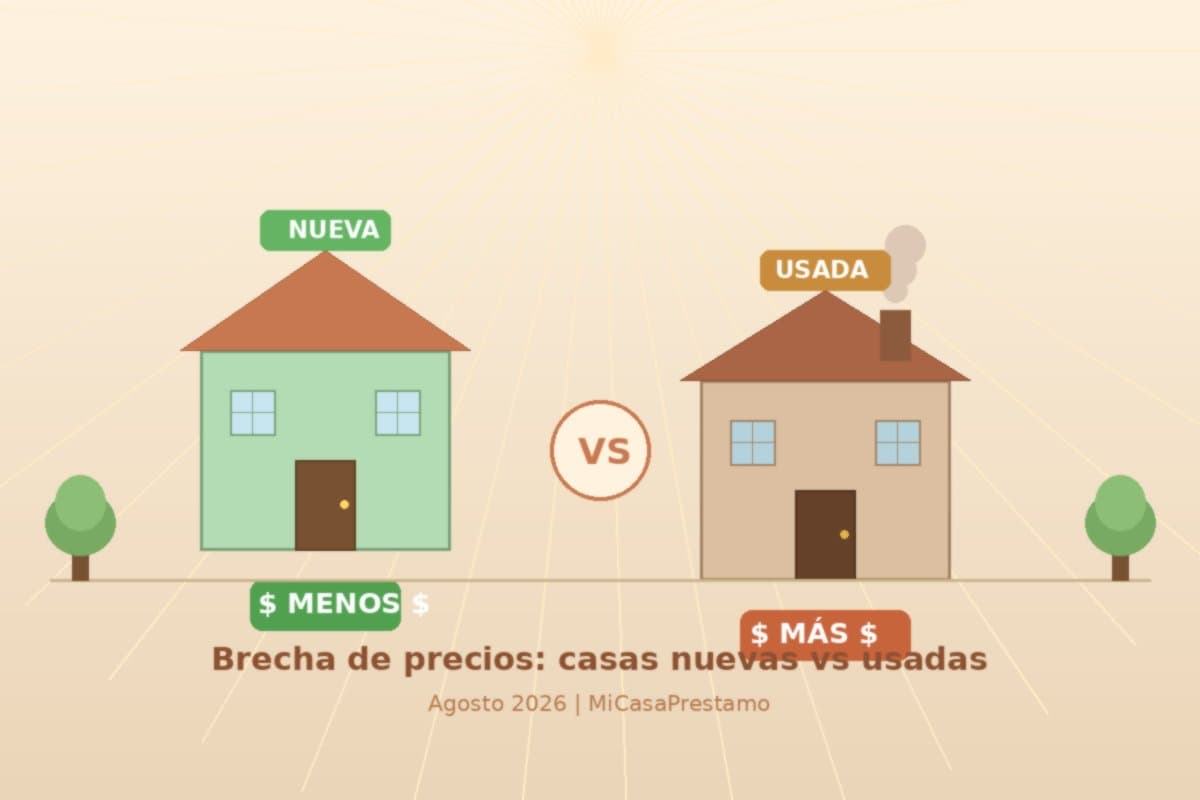
Casas nuevas cuestan $42,300 menos que usadas: la brecha de precios que favorece a compradores en agosto 2026
El precio mediano de casas nuevas en junio 2026 fue $398,300, mientras que el de casas usadas alcanzó $440,600. Esa brecha de $42,300 crea oportunidades para primeros compradores.
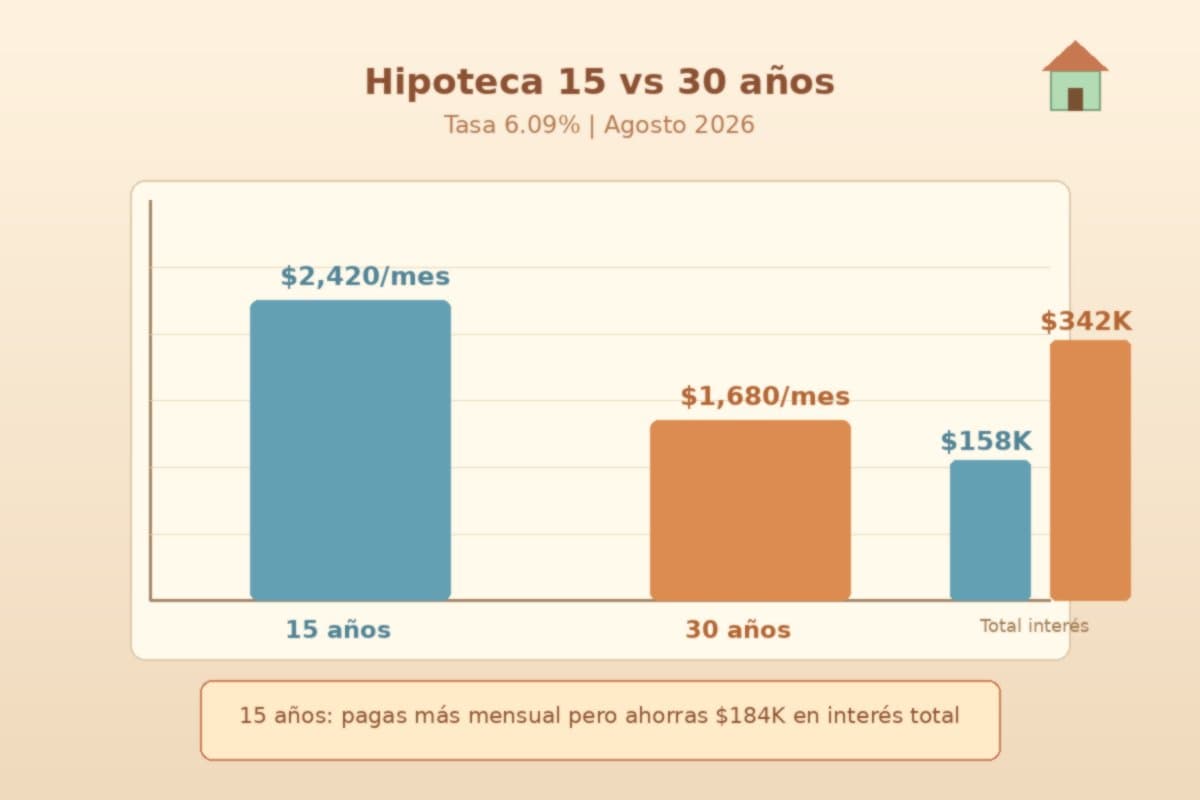
Hipoteca de 15 años a 6.09% en agosto 2026: cuándo conviene pagar más mensual
La hipoteca de 15 años promedió 6.09% al 6 de agosto de 2026. Ahorras $277,000 en intereses comparado con una de 30 años, pero tu pago mensual sube $714.
Pulso del mercado de vivienda: tasas en 6.69%, precios de listado bajan e inventario mejora
Síntesis de datos de agosto 2026: tasas hipotecarias en 6.69%, precios de listado por debajo del año pasado y más inventario disponible. El mercado se ajusta hacia compradores.
Tasas de hipoteca suben a 6.69% la semana del 6 de agosto de 2026 según Freddie Mac
La hipoteca de 30 años promedió 6.69% al 6 de agosto de 2026, subiendo 3 puntos básicos desde 6.66% la semana anterior. Los precios de listado bajan levemente respecto al año pasado.
Tasas de hipoteca suben a 6.66% la semana del 30 de julio de 2026 según Freddie Mac
La hipoteca de 30 años promedió 6.66% al 30 de julio de 2026, subiendo 8 puntos básicos desde 6.58% la semana anterior. La de 15 años llegó a 6.04%.
Precios de vivienda suben 0.3% en mayo 2026 según el índice FHFA
El índice FHFA HPI reportó que los precios de vivienda subieron 0.3% en mayo 2026 respecto a abril. Los precios están 2.2% más altos que en mayo 2025. La división del Atlántico Medio lidera con 4.5% anual.
Tasa de propiedad de vivienda se mantiene en 65.0% durante el segundo trimestre de 2026
La tasa nacional de propiedad de vivienda fue 65.0% en Q2 2026, igual que en Q2 2025. La tasa de vacantes de alquiler subió a 7.3%.
Ventas de casas nuevas suben 1.8% en junio 2026 con precio mediano de $398,300
HUD y la Oficina del Censo reportaron que las ventas de casas nuevas alcanzaron 628,000 unidades anualizadas en junio 2026. El precio mediano bajo a $398,300. El inventario llega a 9.2 meses de suministro.
Ventas de viviendas existentes bajan 2.4% en junio 2026 con precio mediano de $440,600
La National Association of REALTORS reportó que las ventas de viviendas existentes cayeron 2.4% en junio 2026. El precio mediano alcanzó $440,600. El inventario se mantiene en 4.6 meses.
Tasas de hipoteca suben a 6.58% la semana del 23 de julio 2026 según Freddie Mac
La hipoteca de 30 años promedió 6.58% al 23 de julio 2026, subiendo desde 6.55% la semana anterior. La de 15 años llegó a 5.96%. Freddie Mac reporta datos de miles de aplicaciones de préstamo.
FHA adopta VantageScore 4.0 y FICO 10T para ampliar acceso a compradores con historial crediticio limitado
El Departamento de Vivienda (HUD) anunció que FHA permitirá el uso de VantageScore 4.0 y FICO 10T en préstamos asegurados. Los nuevos modelos incluyen historial de pagos de alquiler y datos de tendencias crediticias.
FHA elimina 14 requisitos regulatorios para reducir costos de cierre en $3,300 anuales por prestamista
HUD anunció 14 cambios de política al programa de hipotecas FHA Single Family. Las actualizaciones eliminan revisiones de campo de avalúos duplicadas y simplifican requisitos de calidad para prestamistas.
Tasas de hipoteca suben a 6.55% la semana del 16 de julio de 2026 según Freddie Mac
La hipoteca de 30 años promedió 6.55% al 16 de julio de 2026, subiendo desde 6.49% la semana anterior. La de 15 años llegó a 5.93%. Freddie Mac reporta que el inventario de viviendas sigue aumentando.
Fannie Mae pronostica tasas de 6.3% y aumento en ventas de viviendas para finales de 2026
El pronóstico de julio de 2026 de Fannie Mae proyecta que la hipoteca de 30 años bajará a 6.3% para el cuarto trimestre. Las ventas totales de viviendas alcanzarían 4.76 millones anuales en 2026.
Inicios de construcción de viviendas suben 19% en junio 2026 según la Oficina del Censo
La Oficina del Censo reportó 1,427,000 inicios de viviendas en junio 2026, un aumento del 19% respecto a mayo. Los permisos de construcción alcanzaron 1,522,000 unidades.
FHA actualiza requisitos de identificación: facilita el acceso a compradores con ITIN
El Departamento de Vivienda (HUD/FHA) emitió una actualización que clarifica las opciones de identificación para prestatarios con ITIN. El FHA acepta el ITIN como forma de identificación para fines del préstamo, siempre que se cumplan los requisitos de elegibilidad.
Tasas de hipotecas para compradores con ITIN se estabilizan entre 7.5% y 9.5%
Las tasas de interés para hipotecas con ITIN se han estabilizado en el segundo trimestre de 2026, una mejora respecto a los picos de 2025 cuando algunas tasas superaban el 10%. La mayor competencia entre prestamistas no-QM beneficia a compradores con ITIN.
Dreamers siguen en limbo hipotecario: la regla de DACA para préstamos FHA permanece sin resolución
La propuesta de HUD que permitiría a beneficiarios de DACA acceder a préstamos FHA sigue sin resolución definitiva en 2026. Sin acceso a FHA, los Dreamers enfrentan requisitos de pago inicial de 5-20% en préstamos convencionales.
California, Texas y Nueva York expanden programas de asistencia para el pago inicial accesibles con ITIN
Varios estados han expandido sus programas de Down Payment Assistance (DPA) para ser más accesibles a compradores sin número de Seguro Social. El pago inicial es la barrera #1 para compradores hispanohablantes.
¿Qué significan estos cambios para ti?
Nuestros recursos gratuitos te ayudan a entender cómo las políticas, tasas y programas afectan tu camino al hogar propio.